同样精准踩中新能源与人工智能两大时代风口,上游原材料的命运却走出截然相反的极端行情。
下半年过了不到3个月,电池核心原料碳酸锂的价格再度下挫20%,如果对比2022年5月的历史高点,累计跌幅已经高达85%。
与之形成鲜明对比的是铜。
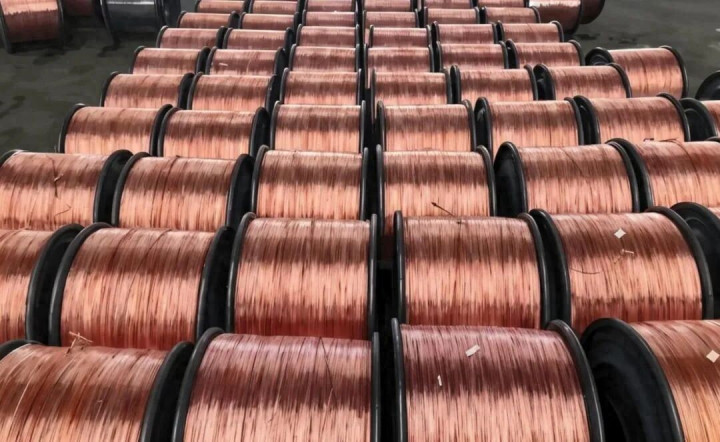
6月份以来铜价上涨9%再创历史新高,较2022年5月累计大涨54%。
一个遭遇脚踝斩,一个走出撑杆跳,同桌共饮时代红利的两种金属,走势反差背后藏着极深且反直觉的工业逻辑。
算力吞铜而供给受制
在过去传统经济周期中,铜往往扮演地产与基建的辅助角色,但近三年它连续迎来两次产业爆发。
一方面是新能源的全面替代。1辆电动汽车的用铜量约为80公斤,相当于传统燃油车的4倍。
2022年国内每售出100辆汽车只有25辆是新能源,如今每卖出100辆就有51辆是新能源,天平彻底反转。
同时,光伏电站单位用铜量是火电站的5倍,7月底国内光伏装机容量占比达到31.5%,历史上首次超越煤电。

更关键的推手在于AI算力中心的井喷。
算力密度提升对铜的消耗呈指数级放大,高端算力机组的用铜量是常规设备的3到5倍。
特别是AI芯片不可或缺的特种铜箔,每吨加工费高达20万到30万元,今年市场需求暴增3倍依然供不应求。
需求疯狂爆发,但价格之所以能被持续炒高,根本原因在于供应链未被国内工业体系彻底吃透。
国内企业通过海外布局拿到大量锂矿权益资源,锂盐冶炼加工产能占到全球 70% 以上,全球 80% 正极材料、70% 电池成品由中国制造。
再加上7月份南美主要产区遭遇极端暴风雪造成减产,海外供应一旦受阻,市场便迅速滋生囤货投机。
掌控全链做大总蛋糕
电车需要动力电池,光伏与算力中心离不开储能电池,锂同样全面受益于两大风口,价格为何一路向下?
核心分水岭在于国内制造业对产业链的掌控深度。
国内企业控制着全球约40%的锂矿资源,冶炼加工能力和实际产量更是双双突破全球的70%。
不仅如此,全球80%的正极材料和70%的电池成品均由中国制造。
锂矿已经深度嵌进全球最庞大的工业制造体系,产能释放极其高效,彻底消除了原料短缺的土壤。
将原材料价格打下来,并非单纯内卷,而是具有深远的战略考量。
元股证券:ygzq.hk核心原料价格过高,必然会扼杀下游终端的技术迭代与应用落地。
谁能把工业粮食做到量大管饱,谁就能守着面粉厂把产业做大。
更重要的是,虽然单价终结了暴利,但合理的低价能够迅速引爆下游市场渗透率。
出货量成倍扩张带来的增量,远超单价下跌的损失,国内锂电巨头过去十年的规模扩张与市值跃迁便是最好佐证。
正规实盘股票配资凡是被中国制造彻底贯通的产业,最终都会走向平价普及。
铜价高企何时能够缓解杠杆炒股适合长期吗,取决于国内企业何时能彻底攻坚上游资源与高端材料的最后壁垒。
元股证券—杠杆策略中心丨稳健投资优选平台提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯