元股证券:ygzq.hk
先说一个大部分人没琢磨透的判断:这一轮金价被摁住线上交易平台,罪魁不是加息本身,而是市场对"沃什"这个名字的重新定价。加不加息其实还是一枚硬币,但只要沃什坐在美联储主席那把椅子上一天,OIS曲线的鹰派斜率就下不来。
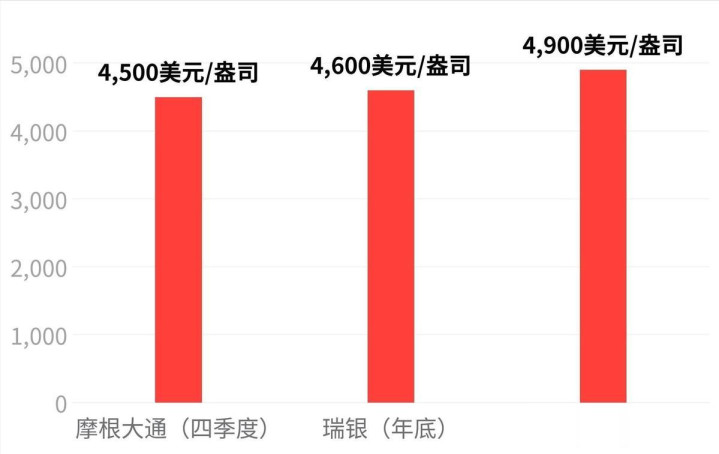
这才是黄金真正的心病。摩根大通把三季度目标砍到4300美元,四季度看4500,砍幅两成到两成半——这个数字看着吓人,但比数字更值得琢磨的是它砍价背后的逻辑链条。
这家投行今年2月还在喊"金价长期看5000",半年不到态度大变脸,中间只发生了一件事:新任美联储主席上任后主持的首次FOMC放了鹰。金价从2月底的高位一路回撤超过20%,速度之快,让不少去年在高位追进去的散户感到眼前发黑。
但要真看懂这轮下跌,得先明白一件事——黄金的买家结构彻底变了。过去两年金价能一路顶到高位,靠的是三条腿:各国央行、印度实物需求、全球零售资金。
今年上半年这三条腿集体软掉。印度那边,能源账单把外汇账户压得喘不过气,进口关税收紧后,实物金饰需求被硬生生挤走一大截。
零售端更微妙,散户的钱包被AI故事拽走了——英伟达、台积电、存储芯片,饭桌上没人再聊"美元贬值对冲"这种老话题。至于央行,4月净买入17吨,5月又加了41吨,节奏比去年明显放轻。
三条腿都软,剩下一条腿——ETF——在撑着,可它自己也在流血。2月底以来全球黄金ETF累计净流出128吨,占总持仓大约3%。
摩根大通干脆把2026年ETF流量预测从此前的净流入400吨一口气改成净流出50吨,一进一出砍了450吨。这就是这轮下跌的第一层真相:定价权换手了。
当央行、印度、零售都退到二线,ETF拿到了边际定价权。而ETF只听一个人的话——美国实际利率。实际利率现在被谁抬着?
沃什。这位新主席8月在杰克逊霍尔那句"如果通胀没有明确回到2%轨道,美联储还有工作要做",把9月加息概率从35%一口气推到接近60%,短短两周翻了一倍。
北京配资炒股9月初的8月非农一出来更是雪上加霜——市场原本预期5.6万人,实际数字是16.2万,直接把"就业负增长"的剧本撕了个干净。失业率稳在4.1%,劳动参与率还回升了。
数据一出,两年期美债收益率一天飙8个基点,创下2025年1月以来新高。摩根大通给了个测算:从2月底算起,美国10年期实际利率每往上抬1个基点,金价就掉大概20美元一盎司,跌幅0.4%到0.5%。
这个敏感度是历史均值的两倍还多。为什么这么夸张?因为过去有央行、印度、零售在垫底,实际利率涨一点,还有别的买家兜着。
现在垫底的都撤了,利率一动,金价就得独自承压。这里有个特别关键的观察角度,容易被忽略:即便美联储9月最后按兵不动,鹰派预期也退不下来。
这话是摩根大通自己承认的。原因很硬——美国劳动力市场还很结实,沃什本人对通胀的态度就硬,而且10年期美债收益率比模型公允价值还低20个基点,中期利率有向上修正的动力。
换句话说,市场已经把"鹰派沃什"这四个字焊在了利率曲线上。就算这次不加,下次呢?下下次呢?只要沃什的立场不软化,长端利率就下不来,黄金就翻不了身。那"跌破4000"到底是恐吓还是可能?
摩根大通给了一个极限情景,也是这份报告里最值得盯的一段:如果夏天美国就业和通胀继续偏热,市场可能拿1999到2000年那轮加息做参照——那一轮美联储累计加了50到100个基点,中长期美债额外冲高约50个基点。
如果2026年下半年真按这个剧本重定价,金价一旦有效跌破4000美元关口,趋势跟随者的止损单会成排砸下来,技术面直接打开3500到3600美元的空间。从4500跌到3500,就是超过20%的杀伤。
放在个人账户上,就是100万变80万,60岁的人辛辛苦苦攒的养老钱,账面上一下少掉一辆车。这就是为什么这份研报值得普通人看两遍。
除了利率,美元这边还有一记补刀。摩根大通外汇团队直白得很——所谓"美国例外论"在AI故事推动下正在被强化,美元大概率在2026年下半年延续强势。
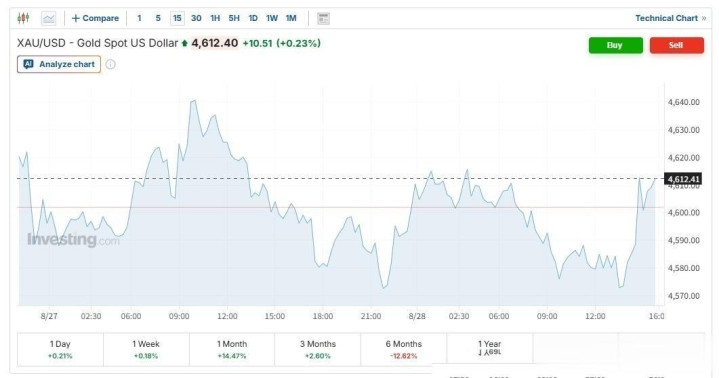
黄金以美元计价,美元越硬,金价越难抬头。利率一头,美元另一头,中间的黄金被拧成毛巾。
写到这儿得停一下,问一个更实在的问题:普通人现在到底该慌、该忍、还是该抄?不妨换个角度看这份研报里没被大家咀嚼透的一句话——摩根大通同时维持长期看多判断,认为2027年央行买盘和实物需求会重新起来,黄金将进入下一轮上行周期。
这句话背后的潜台词很有意思:把金价推上去的底层因素——美国财政赤字、全球去美元化、AI时代的稀缺资产重估——一个都没消失,只是被短期利率叙事盖住了。华尔街内部现在的分歧不是"看多还是看空",是"什么时候重新看多"。
摩根士丹利8月已经放话,看金价2027年冲上5000美元。真正让人踏实的证据在哪儿?在中国人民银行的账本上。
央行9月7日公布的数据显示,中国黄金储备8月末达到7673万盎司,约2386.6吨,比7月增加约20.2吨。这是连续第22个月增持,单月增量创下2023年10月以来最高。
回头看,从2024 年 11 月重启本轮连续增持至 2026 年 8 月,累计购金约 102 吨;2022.11-2024.4 曾有另一轮更长增持周期、累计约 358 吨。今年3月以来节奏还在加速——单月增量从16万盎司一路涨到8月的65万盎司,半年翻了三倍多。
再看波兰。波兰央行2026年目标已经写得清清楚楚——把黄金占外汇储备的比例提到30%以上,年内累计买入已经超过45吨。
中国这边虽然占比只有不到10%,远低于美国德国的80%和世界平均的27%,但正因为占比低,未来的增持空间才叫大。一边是ETF在跑,一边是新兴市场央行在囤,这才是当下黄金最有意思的分裂——金融买家在砸,官方买家在托。
土耳其、俄罗斯这两个在卖金的国家更像"不得已"——一个为了守里拉,一个为了对冲能源收入下滑,不算真看空。
把这几条数据串起来看,一个不太一样的画面就出来了:4000美元这个关口如果真被击穿、跌到3500-3600区间,很可能是本轮周期最凶险、也是最理性的时刻。凶险,是因为技术盘的连锁反应会让人恐慌;理性,是因为价格终于回到了长期买家心动的位置。
个人的看法很直接:短线千万别当博弈品追。黄金从来不是短线赌具,追高杀跌两头挨打的例子太多。
原本就是长期配置的钱,反而应该盼着跌——在4500以上追进去的胜率,远不如在3800分批加仓的胜率。至于那些还在犹豫要不要抄底的人,最要不得的心态是"再等等看,跌到3500再进"。
等真到了3500的时候,铺天盖地都是"金价熊市三年起步"的分析,那时候你敢不敢下手?多数人不敢。
普通投资者比华尔街清晰的地方在于——你不必猜利率拐点在哪个基点,你只需要判断三件事:美国财政赤字会不会继续膨胀?全球央行去美元化会不会走回头路?
AI推动的美元强势能撑多久?前两个答案基本是明牌,第三个是这轮下跌的最大变量。三个观察点合着看比什么研报都实在。
第一个,9月11日的8月CPI,彭博预测有可能反弹到3.4%,如果坐实,9月加息几乎跑不掉,金价短线还有下探空间。第二个,非农的持续性——如果出现"一个月强一个月弱"的锯齿,说明经济过热在自我熄火。
第三个,看沃什本人。这位主席上任大半年一直在演硬汉,真正的黄金拐点是他哪天开始承认"通胀已经可控"。
黄金这轮回调最耐琢磨的地方,不是跌到哪里,而是跌的时候,全球央行还在继续买。这种组合十年一遇——官方买家在托底,金融买家在砸盘。
等哪天金融买家掉头,也就是ETF资金重新回流的那一刻,之前所有的抛压都会变成反弹的燃料。这一天可能是2027年,也可能更早。
可以确认的一件事是——当4000变成心理关口的时候,它就不再只是一个数字,而是一场关于美元信用、AI故事和央行储备安全的三方博弈。金价在这儿跌破,说明前两个故事还在赢;金价在这儿守住,说明第三个故事开始反攻。
盯着这个关口线上交易平台,比盯着任何一份研报都值。
元股证券—杠杆策略中心丨稳健投资优选平台提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯