做了20年电子产业链投资白名单配资平台安全吗,这趟9月去深圳、东莞跑了一圈PCB产业链,感触最深的一句话就是:
板子不难做,料拿不到。
先把话说在前头:不是所有PCB材料都缺,普通消费电子用的中低端材料,产能其实还过剩,价格也在跌。真正全线告急的,是AI服务器、800G交换机、先进封装用的高端PCB材料——规格升级了,需求爆发了,上游产能跟不上了。
我跟几家头部PCB厂的总工聊,现在的状态是:订单不敢随便接,不是做不了,是原材料拿不到货,交期没法保证。三大核心原料——电子玻纤布、电子树脂、电子铜箔,交期全线拉长,价格逐月跳涨,部分高端规格已经出现"按配额供货、有钱也拿不到"的情况。
不是炒概念,是真真切切的供需失衡。今天这篇文章,我就把PCB覆铜板三大核心原料彻底扒透:每个原料到底缺到什么程度?缺口有多大?卡脖子的根源在哪?国内哪些企业走在了突破的前面?
全程客观梳理,不荐股、不推代码、不预测点位,所有数据都来自一线产业调研和公开行业报告,仅作产业观察,不构成任何投资建议。
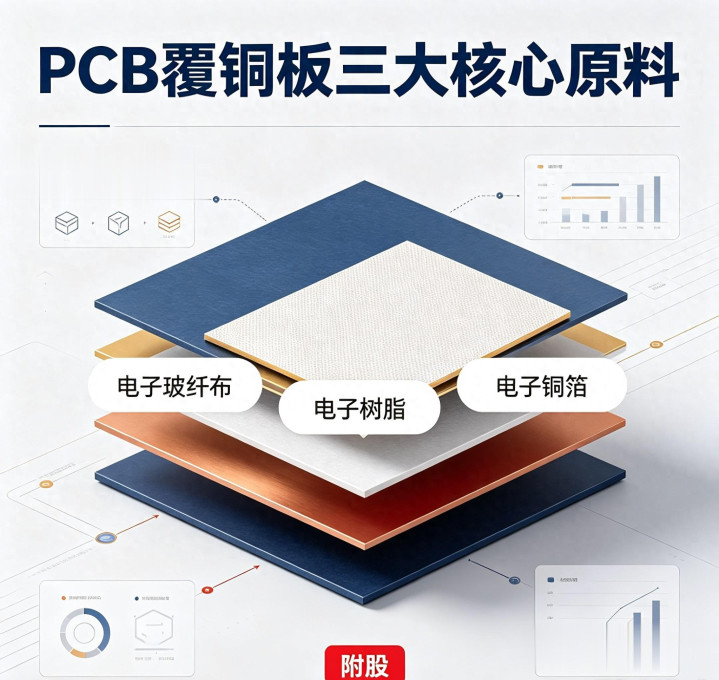
一、先搞懂:PCB覆铜板的三大核心原料,缺一不可
很多人对PCB覆铜板没概念,我先把产业链讲清楚。
PCB(印制电路板),是所有电子产品的"母亲",芯片、元器件都要焊在上面。
而覆铜板(CCL),是PCB的直接基材。把电子玻纤布浸上电子树脂,两面贴上电子铜箔,高温高压压合在一起,就是覆铜板。PCB厂买了覆铜板,再钻孔、布线、蚀刻,做成成品PCB。
所以,覆铜板的三大核心原料就是:
1. 电子玻纤布:覆铜板的"骨架",决定了板子的强度和尺寸稳定性;
2. 电子树脂:覆铜板的"粘合剂",决定了板子的介电性能和耐热性;
3. 电子铜箔:覆铜板的"导电层",决定了板子的导电性能和信号传输质量。
这三个东西,缺一不可。任何一个缺货,覆铜板就做不出来,PCB就没法生产。
而现在,这三个高端原料,全线告急。
二、电子玻纤布:高端布缺口近千万米,织布机交期排到2030年
第一个最紧缺的,是电子玻纤布,也就是覆铜板的"骨架"。

紧缺到什么程度?月度缺口800-900万米
行业调研的数据,2026年高端电子布的月度刚性缺口稳定在800-900万米,全年缺口根本补不上。
尤其是Q布(石英纤维布)和低介电二代布,全球能做的企业就几家,订单已经排到2027年底,交期超过12个月,完全是卖方市场。
我跟覆铜板厂的人聊,现在高端布是"一布难求",有多少布就能做多少板,产能瓶颈不在压合线,在织布环节。
为什么这么缺?三个卡脖子
1. 织布机被卡脖子:高端电子布用的织机,必须是日本丰田的高端喷气织机,精度、张力控制、纬密控制,才能满足高端布的质量要求。而丰田的高端织机,现在交付排期已经延伸到了2030年。你现在下单买设备,要等四年才能拿到货,再加上安装调试、产能爬坡,等你能量产,都是五年后的事了。
2. 高端玻纤纱技术壁垒高:普通玻纤纱谁都能做,但低介电、低CTE(热膨胀系数)的高端玻纤纱,技术壁垒极高,以前基本被日本日东纺、旭化成垄断。国内企业这两年才突破,产能还在爬坡。
3. AI需求爆发:AI服务器的PCB层数从十几层冲到78层,对高端电子布的用量是普通服务器的4-6倍,而且规格要求直接升级。需求爆发,供给跟不上,缺口自然就大了。
价格涨了多少?年内翻四倍,9月再涨15%-20%
价格的反应最直接。
常规的7628厚布,年初的时候大概3.5元/米,到9月经销商报价已经到了15元/米左右,翻了四倍还多。
9月初,国内玻纤龙头中国巨石再次上调出厂价:厚布涨15%,薄布涨20%。这已经是年内第七次提价,而且单次涨幅从之前的8%-10%,扩大到了15%-20%,说明供给端已经没有缓冲空间了,涨价进入加速阶段。
高端的Q布更夸张,单价200-400元/米,年内涨幅超过250%,而且还在涨。
核心企业梳理
• 中国巨石:全球玻纤绝对龙头,电子布产能最大,全产业链成本优势,高端布持续突破,是这轮涨价的核心受益者;
• 宏和科技:国内极薄电子布龙头,低介电产品通过海外头部客户认证,技术壁垒高,毛利率也高;
• 中材科技:特种电子布品类最全,低介电二代纤维布批量供货,Q布进展很快;
• 菲利华:全球少数具备石英纤维全产业链的企业,Q布龙头,直接受益AI服务器需求爆发。
三、电子树脂:M9级缺口90%,配方重构+海外检修推升价格
第二个紧缺的,是电子树脂,也就是覆铜板的"粘合剂"。
紧缺到什么程度?M9级树脂缺口90%
行业调研的数据,AI服务器用的M9级碳氢树脂,目前国内自给率不到10%,缺口超过90%,基本靠进口。
不是说国内做不出来,是能做出符合性能指标、还能通过英伟达、英特尔这些头部客户认证的,太少了。
而且M9树脂的配方和M8完全不一样:M8是以PPO(聚苯醚)为主,M9是碳氢树脂PCH为主、PPO为辅,占比直接反转,还要掺杂苯并环丁烯改性,等于整个配方体系重构了,技术壁垒高了好几个量级。
为什么这么缺?两个核心原因
1. 海外垄断+装置检修:全球高端树脂的产能,主要集中在日本松下、三菱瓦斯、美国Sabic手里。2026年上半年,海外几家核心化工企业的生产装置阶段性检修,本来就紧张的供给直接收缩了一块。再加上AI需求爆发,M9树脂的需求同比翻倍还多,供需缺口一下就拉大了。
2. 扩产周期长+环保要求高:树脂这个东西,扩产周期长,环保要求高,不是说加产能就能加的。海外厂商又一贯谨慎,不会因为一波需求就盲目扩产,所以缺口短期根本补不上。
价格涨了多少?年内暴涨数倍,龙头接连提价
缺口大,价格自然涨。
M9级碳氢树脂的价格,年内已经暴涨了数倍,而且还在涨。日本住友电木(全球环氧模塑料市占率超40%)在2026年6月已经再次上调过价格,9月市场预期还有新一轮涨价。
沿着产业链传导下来,到覆铜板、到PCB,成本压力一路往下传,但因为需求太好,下游也只能接受。
核心企业梳理
• 东材科技:国内高速树脂绝对龙头,M9级碳氢树脂率先通过头部客户认证,实现批量供货,技术领先行业一代;
• 圣泉集团:国内PPO树脂霸主,市占率70%,M6到M9全系列覆盖,订单排到2027年;
• 宏昌电子:环氧树脂龙头,M9级配方落地,进入国际大厂供应链,产能弹性大;
• 同宇新材:纯高端树脂标的,M9级碳氢树脂完成中试,进入客户认证阶段,弹性大。
四、电子铜箔:HVLP高端铜箔缺口近6成,全球产能被AI订单提前包圆
第三个紧缺的,是电子铜箔,也就是覆铜板的"导电层"。
紧缺到什么程度?HVLP铜箔缺口57%
东吴证券的研报数据很明确:2026年全球AI服务器专用HVLP铜箔月需求大概3000吨,而全球有效产能只有1300吨左右,缺口率接近57%。
什么概念?就是一半以上的需求,目前是满足不了的。
我跟深圳的PCB厂商聊,现在HVLP4级铜箔都是按配额拿,上游厂商给多少就用多少,有钱都不一定能加量。交期从原来的4周,拉长到了12周以上,部分特殊规格甚至要等半年。
为什么这么缺?三井金属一家独大,扩产极慢
全球高端HVLP铜箔的产能,90%以上攥在日本三井金属手里。
三井不扩产吗?也扩,但极其谨慎。高端铜箔的产线,从建设到调试再到客户认证,周期要2-3年,而且AI需求爆发太快,远超过了产能扩张的速度。
更关键的是,普通电解铜箔的产线,根本转不了高端HVLP。很多人觉得"铜箔有什么难的,国内产能那么多,转过去不就行了?"
真不行。HVLP铜箔对表面粗糙度、针孔率、延展性的要求是微米级的,生产设备、工艺控制、电镀液配方都完全不一样,不是随便改改参数就能做的。国内很多企业说要转产,真正能量产、能通过头部客户认证的,寥寥无几。
价格涨了多少?加工费翻倍还多
供需失衡的结果就是涨价。
HVLP4铜箔的加工费,2025年的时候大概1.5万元/吨,到2026年中已经涨到了3.5万元/吨,涨幅超过130%。这还只是加工费,铜价本身还在涨。
到了9月,部分紧缺规格的报价还在往上走,而且是长单价格,现货价更高。
核心企业梳理
• 铜冠铜箔:国内HVLP铜箔的领军企业,已经实现HVLP4量产,进入国内头部PCB厂供应链,是国产替代的核心标的;
• 德福科技:高端铜箔技术突破快,HVLP产品已经送样测试,产能逐步释放;
• 龙电华鑫:在超薄铜箔、HVLP铜箔上都有布局,技术跟进速度很快;
• 嘉元科技:锂电铜箔龙头,横向拓展电子铜箔,HVLP产品研发推进中。
五、覆铜板(CCL):三大原料整合者,龙头七度涨价,订单排到2027年
讲完了三大原料,再讲一下覆铜板(CCL),也就是三大原料的整合者。
上游铜箔、电子布、树脂的紧缺,最终都会传导到覆铜板环节,变成CCL的紧缺和涨价。
紧缺到什么程度?高速CCL缺口70%
行业数据,AI服务器用的高速覆铜板,目前全球供需缺口大概70%。
中低端的FR-4覆铜板,国内产能很大,还在打价格战;但高速、高多层、低损耗的CCL,完全是卖方市场,交期从原来的2周,拉长到了8-12周。
头部覆铜板厂的订单,已经排到了2027年,产能全开,满产满销,根本做不完。
价格涨了多少?龙头七次提价,累计涨幅超100%
涨价是必然的。
国内覆铜板龙头建滔积层板,从2026年3月到9月,已经发了七份涨价函,常规FR-4覆铜板累计涨幅超过100%,高速CCL的涨幅更大。
9月这一轮,是电子布涨价带动的,成本传导下来,覆铜板跟着涨,下游客户也都接受,因为大家都缺,你不拿别人拿。
核心企业梳理
• 建滔积层板:全球覆铜板龙头,产能最大,全产业链布局,成本优势强,涨价最直接受益者;
• 生益科技:国内覆铜板老牌龙头,技术实力强,高速CCL品类全,客户资源好;
• 华正新材:高速覆铜板新锐,AI相关产品突破快,产能逐步释放;
• 南亚新材:高速覆铜板技术领先,高端产品占比高,直接受益AI服务器需求爆发。
六、三大原料+覆铜板,横向对比:谁的确定性最高?谁的弹性最大?
四个环节都讲完了,很多人肯定会问:到底哪个环节最好?
其实没有标准答案,不同维度答案不一样。我从四个核心维度做了个横向对比,你心里就有数了。
1. 紧缺程度维度
第一梯队:电子玻纤布、电子铜箔
电子玻纤布的织布机交期到2030年,供给约束最硬;电子铜箔HVLP缺口57%,三井金属一家独大,扩产极慢。
这两个环节的紧缺程度最高,涨价也最猛。
2. 技术壁垒维度
第一梯队:电子树脂、电子铜箔
电子树脂M9级配方重构,技术壁垒最高,国产替代率最低(不到10%);电子铜箔HVLP微米级精度要求,设备工艺壁垒高。
这两个环节的技术壁垒最高,一旦突破,毛利率也最高。
3. 业绩确定性维度
第一梯队:覆铜板、电子玻纤布
覆铜板龙头订单排到2027年,七次提价,业绩确定性最高;电子玻纤布龙头中国巨石,全产业链成本优势,涨价直接受益,业绩确定性也很高。
4. 业绩弹性维度
第一梯队:电子树脂、电子铜箔
电子树脂国产替代率最低,一旦全面突破,业绩弹性最大;电子铜箔高端产能稀缺,价格上涨弹性大。
这两个环节的业绩弹性最大,适合追求高增长的投资者。
总体来看,没有绝对的最优,各有各的优势,各有各的风险。
追求确定性的,看覆铜板、电子玻纤布;追求弹性的,看电子树脂、电子铜箔。
但共同的大逻辑是:都在AI算力PCB的高景气赛道,都处于需求爆发、供给紧张的阶段,都直接受益于国产替代。
七、必须清醒:这个赛道的四个风险,不能忽视
讲了这么多机会,风险也必须说透。没有只涨不跌的行业,PCB三大原料也一样。四个核心风险,必须心里有数。
1. AI需求不及预期风险
三大原料的需求爆发,核心驱动力是AI算力建设,也就是海外五大科技巨头的资本开支。
如果AI应用落地不及预期,或者云厂商的资本开支放缓,三大原料的需求就会受到影响,企业的订单和业绩也会波动。
淘配网官网尤其是对海外客户依赖度高的企业,这个风险更大。
2. 技术迭代风险
电子材料技术迭代很快。树脂从M8到M9到M10,铜箔从HVLP3到HVLP4到HVLP5,电子布从普通布到低介电布到石英布,每一代升级都可能淘汰一批企业。
如果企业的技术迭代跟不上,现在的优势,过两年可能就变成了落后产能。
尤其是高端型号,技术路线还不明确,押错路线的风险很大。
3. 行业竞争加剧风险
高利润必然吸引新进入者。现在高端产品利润高,越来越多的企业开始布局研发和扩产。
未来竞争肯定会越来越激烈,尤其是中低端产品,很容易陷入价格战,拉低行业整体的毛利率。
只有技术壁垒高、客户绑定深的高端产品,才能维持较高的利润率。
4. 海外厂商反扑风险
日系厂商目前是战略收缩中低端,不是退出市场。
如果国产厂商发展太快,威胁到日系的市场份额,日系可能会降价反扑,重新打价格战。
日系厂商技术实力强,成本控制能力也不弱,如果真打价格战,国产厂商的压力会很大。
最后说几句
说到底,PCB三大原料这波紧缺,本质上就是AI算力浪潮下,高端电子材料国产替代的又一个经典案例。
以前被海外垄断几十年的东西,现在国内企业一步步突破,从跟跑到并跑,甚至在部分领域开始领跑。
而在这个过程中,率先突破技术、拿到客户认证、释放产能的企业,就能吃到最大的红利。
电子玻纤布、电子树脂、电子铜箔,再加上整合它们的覆铜板,这四个环节,就是目前PCB产业链里最紧缺、最有确定性、也最有弹性的方向。
当然,行业好不代表所有公司都能赚钱。技术、产能、客户、成本,每一个门槛都会淘汰一批玩家。最终能跑出来的,一定是技术过硬、管理优秀、提前卡位的头部企业。
还是那句话,行业分析只是研究的起点,不是投资的依据。能不能投、什么价位投、投哪家,要结合你自己的风险承受能力、估值判断和最新的行业数据,独立判断。
你有没有关注过PCB上游材料这个赛道?你觉得三大原料里,哪个的国产替代空间最大?评论区聊聊你的看法,咱们一起交流。
元股证券:ygzq.hk
风险提示: 本文仅为行业梳理和公司基本面分析白名单配资平台安全吗,不构成任何投资建议。文中提到的企业仅为行业代表性公司,不构成买卖推荐。高端电子材料行业具有技术迭代快、海外客户依赖度高的特点,AI资本开支波动可能影响行业需求,市场有风险,投资需谨慎。
元股证券—杠杆策略中心丨稳健投资优选平台提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯